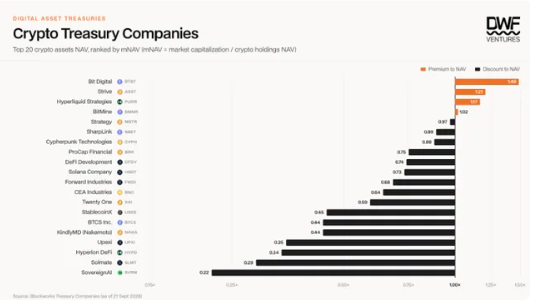
El modelo que permitió a compañías cotizadas captar capital para comprar Bitcoin y otros criptoactivos empieza a mostrar importantes limitaciones. Según DWF Ventures, solo cuatro de las 20 mayores empresas de tesorería de activos digitales cotizan actualmente por encima del valor de sus reservas cripto, debilitando el mecanismo financiero que impulsó la expansión de las DAT.
El modelo de las tesorerías cripto entra en una nueva fase
Durante los últimos años, numerosas compañías cotizadas transformaron sus balances mediante la acumulación de Bitcoin, Ether y otros activos digitales.
La estrategia parecía ofrecer una ventaja especialmente poderosa.
Cuando las acciones de una empresa cotizaban con una prima respecto al valor de sus criptomonedas, la compañía podía emitir nuevas acciones, captar capital y utilizar ese dinero para comprar todavía más activos digitales.
Pero esa dinámica está cambiando.
Según un nuevo análisis publicado este 24 de septiembre por DWF Ventures, la mayoría de las principales empresas de tesorería de activos digitales, conocidas como DAT, ya no cotizan con esa prima.
Solo cuatro de las 20 mayores mantienen un mNAV superior a 1
DWF analizó las 20 mayores DAT por activos bajo gestión.
El resultado muestra hasta qué punto se ha comprimido la valoración del sector.
Solamente cuatro cotizaban con un mNAV superior a 1:
Bit Digital, Strive, Hyperliquid Strategies y BitMine.
Las otras 16 cotizaban con valoraciones bursátiles inferiores al valor atribuido a sus respectivas tenencias de criptoactivos.
Es decir, aproximadamente el 80% de la muestra analizada por DWF cotizaba sin prima sobre sus reservas cripto.
¿Qué significa realmente un mNAV inferior a 1?
El concepto de mNAV es fundamental para comprender este modelo.
De forma simplificada, compara la valoración que el mercado concede a la empresa con el valor de sus activos digitales netos.
Un mNAV superior a 1 implica que los inversores están pagando una prima.
Por ejemplo, si una compañía posee $1.000 millones en activos digitales pero el mercado valora económicamente su estructura en $1.500 millones, existe una prima respecto a sus reservas.
Cuando ocurre lo contrario y la valoración cae por debajo del valor de los activos subyacentes, aparece un descuento.
La prima era el verdadero motor financiero
Esta diferencia puede parecer simplemente una cuestión de valoración bursátil.
Para una DAT, es mucho más importante.
La prima permite utilizar las propias acciones como una herramienta de financiación.
Cuando una compañía cotiza sustancialmente por encima de su NAV, puede emitir nuevas acciones a una valoración elevada y utilizar el capital obtenido para comprar más criptomonedas.
Si la operación está correctamente estructurada, puede incrementar los activos digitales por acción incluso después de emitir nuevos títulos.
Ese mecanismo fue una de las grandes fortalezas del modelo.
El círculo virtuoso de las DAT
En condiciones favorables, el proceso puede funcionar aproximadamente así:
La criptomoneda sube.
Las acciones de la DAT suben todavía más.
Aparece una prima sobre NAV.
La empresa emite acciones.
Capta efectivo.
Compra más criptomonedas.
Aumentan las reservas.
El mercado mantiene la prima.
Y la compañía puede repetir el proceso.
El problema aparece cuando uno de los componentes fundamentales desaparece.
Si desaparece la prima, cambia completamente la ecuación
Cuando una DAT cotiza por debajo de su NAV, emitir nuevas acciones deja de tener las mismas características.
La empresa estaría vendiendo participaciones a una valoración relativamente baja para comprar activos que el propio mercado ya está valorando con descuento dentro de su balance.
En determinadas circunstancias, hacerlo puede resultar dilutivo para los accionistas existentes.
La máquina de acumulación pierde entonces una de sus principales fuentes de combustible.
No significa que todas las DAT estén obligadas a vender
Un mNAV inferior a 1 tampoco significa automáticamente que una empresa tenga que liquidar sus criptomonedas.
Una compañía puede mantener sus reservas durante largos periodos si dispone de liquidez suficiente y puede atender sus obligaciones financieras.
El problema aparece principalmente en la capacidad para seguir financiando nuevas compras de manera eficiente.
También importa cuánto endeudamiento tiene la empresa y cuándo vencen esas obligaciones.
Strategy convirtió el modelo en una estrategia corporativa global
El referente histórico continúa siendo Strategy.
La compañía dirigida por Michael Saylor comenzó a incorporar Bitcoin a su tesorería en 2020 y posteriormente desarrolló una sofisticada estrategia de captación de capital para aumentar sus reservas.
Su modelo inspiró a numerosas compañías.
Bitcoin.
Ethereum.
Solana.
XRP.
HYPE.
Y otros activos comenzaron a aparecer en balances corporativos bajo diferentes estructuras.
La prima de Strategy llegó a ser extraordinariamente importante
Según DWF, las primas de las DAT suelen alcanzar sus niveles más elevados durante las primeras etapas de la estrategia, cuando existe novedad y una fuerte demanda de los inversores.
Strategy experimentó una expansión significativa de su mNAV durante el rally de Bitcoin de finales de 2024.
En ese momento existía una elevada demanda bursátil por obtener exposición amplificada a BTC mediante sus acciones.
La situación permitió aprovechar la valoración de MSTR como instrumento para seguir financiando compras.
Pero comprar una DAT no es lo mismo que comprar Bitcoin
Esta diferencia es esencial.
Comprar BTC proporciona exposición directa al activo.
Comprar acciones de una tesorería de Bitcoin añade otras variables.
El inversor obtiene exposición a:
Bitcoin;
estructura de capital;
deuda;
acciones preferentes;
gestión corporativa;
costes operativos;
capacidad de financiación;
dilución;
y cambios en el mNAV.
Por eso una DAT puede comportarse considerablemente mejor o peor que la criptomoneda que mantiene.
DWF cuestiona la ventaja histórica de muchas DAT
Según el análisis de DWF Ventures, desde que Strategy popularizó esta estrategia en 2020, la mayoría de las acciones DAT han generado un rendimiento inferior al que habría supuesto simplemente mantener directamente el criptoactivo correspondiente.
Incluso entre aquellas compañías que consiguieron superar al activo subyacente, DWF sostiene que la ventaja normalmente ha sido reducida.
Es una conclusión del análisis de DWF y depende de la metodología, periodo y compañías seleccionadas.
Pero plantea una pregunta importante para el sector:
¿qué valor adicional está comprando realmente el inversor al adquirir una DAT en lugar del activo subyacente?
El modelo necesita justificar una prima
Para que el mercado esté dispuesto a pagar $1,30, $1,50 o incluso $2 por cada dólar de activos digitales, necesita existir alguna expectativa adicional.
Puede ser:
capacidad superior de financiación;
crecimiento de los activos por acción;
acceso regulado mediante mercados bursátiles;
apalancamiento;
gestión activa del capital;
rendimientos adicionales;
o una combinación de estos factores.
Si los inversores dejan de valorar esas características, la prima puede desaparecer.
Y ahí aparece el problema estructural
Galaxy Digital ya había advertido anteriormente de esta dependencia.
El analista Will Owens describió la prima sobre NAV como una pieza fundamental del modelo DAT.
Si esa prima desaparece y se convierte en descuento, el mecanismo que permite emitir capital de forma atractiva pierde eficacia.
DWF sostiene ahora que ese escenario ya afecta a la mayoría de las principales compañías analizadas.
Standard Chartered también había advertido del riesgo
Las preocupaciones no comenzaron con la reciente corrección del mercado.
Standard Chartered ya había señalado en septiembre de 2025 que una compresión generalizada de los mNAV podría provocar consolidación dentro del sector.
La lógica es sencilla.
Cuando existen decenas de compañías ofreciendo esencialmente exposición bursátil a activos digitales similares, no todas tienen necesariamente una ventaja competitiva suficiente para mantener una prima permanente.
La novedad no puede durar indefinidamente
Este puede ser uno de los mayores problemas de las DAT.
Cuando una compañía es una de las pocas formas disponibles para obtener exposición bursátil a determinado criptoactivo, puede recibir una valoración extraordinaria.
Pero después aparecen competidores.
ETF.
ETP.
Fondos.
Derivados.
Nuevas DAT.
Productos estructurados.
Con más alternativas disponibles, la escasez disminuye.
Y con ella puede desaparecer parte de la prima.
Los ETF cambiaron también el mercado de Bitcoin
La existencia de ETF spot proporciona a determinados inversores una alternativa sencilla para obtener exposición a Bitcoin mediante mercados tradicionales.
Esto modifica la propuesta de valor de una compañía cuya principal característica es mantener BTC.
Para justificar una prima considerable, una DAT necesita ofrecer algo adicional frente a comprar directamente Bitcoin o utilizar un ETF.
La simple exposición puede dejar de ser suficiente.
Sequans muestra el otro lado del modelo
El informe llega además mientras una compañía abandona completamente su estrategia Bitcoin.
Sequans Communications, fabricante francés de semiconductores, comunicó que vendió los 314 BTC restantes de su tesorería.
La venta completa una salida que había comenzado anteriormente mientras la compañía afrontaba el reembolso de deuda convertible.
Después de esas operaciones, Sequans ya no mantiene criptomonedas en su balance.
Es un caso importante por una razón diferente
Sequans demuestra que una tesorería cripto no es necesariamente irreversible.
Una compañía puede acumular Bitcoin durante una determinada etapa y posteriormente venderlo si cambian sus necesidades financieras.
Eso introduce otra variable para los accionistas.
Comprar acciones de una DAT no garantiza que la empresa vaya a mantener permanentemente todos sus activos digitales.
Las decisiones continúan dependiendo del consejo de administración, la estructura de capital y las obligaciones financieras.
Bitcoin también ha sometido al modelo a una prueba de estrés
La situación de las DAT debe analizarse dentro del comportamiento de Bitcoin.
BTC alcanzó un máximo histórico superior a $126.000 en octubre de 2025, según los datos citados en el informe.
Posteriormente llegó a caer por debajo de los $60.000.
Ahora se ha recuperado hacia aproximadamente $86.000.
Ese recorrido representa una prueba importante para compañías cuyo balance depende fuertemente de la valoración de Bitcoin.
La volatilidad funciona en ambas direcciones
Durante una subida de BTC, una DAT puede experimentar un efecto multiplicador.
Aumenta el valor de sus reservas.
Mejora el sentimiento sobre sus acciones.
Puede expandirse el mNAV.
Y mejora su capacidad para captar capital.
Pero durante una caída puede ocurrir exactamente lo contrario.
Disminuye el valor de las reservas.
Cae la acción.
Se comprime la prima.
La financiación se vuelve menos atractiva.
Y la compañía pierde capacidad para comprar durante la corrección.
La deuda añade otra capa de riesgo
No todas las DAT utilizan únicamente emisión de acciones.
Algunas combinan diferentes instrumentos financieros.
Deuda convertible.
Acciones preferentes.
ATM.
Bonos.
Crédito.
Y otras estructuras.
Esto puede aumentar la capacidad de compra durante mercados alcistas, pero también introduce obligaciones que continúan existiendo aunque el precio del activo caiga.
Por eso dos empresas con exactamente la misma cantidad de Bitcoin pueden presentar perfiles de riesgo completamente diferentes.
El dato importante no es solamente cuántos BTC posee una empresa
Para analizar correctamente una DAT conviene observar también:
criptoactivos por acción;
mNAV;
deuda neta;
vencimientos;
coste de financiación;
número de acciones en circulación;
capacidad de emisión;
liquidez disponible;
y estructura de las acciones preferentes.
Una gran reserva de Bitcoin puede resultar atractiva, pero no proporciona por sí sola una imagen completa del balance.
Las DAT con prima mantienen una ventaja importante
Las cuatro compañías identificadas por DWF con mNAV superior a 1 se encuentran en una situación diferente.
Mientras mantengan una prima suficientemente elevada, disponen potencialmente de mayor flexibilidad para utilizar sus acciones como instrumento de captación de capital.
Pero tampoco existe garantía de que esa prima permanezca.
El mNAV puede cambiar rápidamente porque depende simultáneamente del precio de las acciones y del valor de los activos digitales.
Una DAT puede pasar de círculo virtuoso a círculo vicioso
El mecanismo funciona en ambas direcciones.
Si cae la acción más rápido que el activo subyacente:
el mNAV se comprime;
disminuye la capacidad de emitir acciones eficientemente;
se reducen las compras de cripto;
desaparece parte de la narrativa de crecimiento;
y puede aumentar todavía más el descuento.
Esto no significa que vaya a ocurrir necesariamente.
Pero representa uno de los principales riesgos estructurales del modelo.
La consolidación puede ser la siguiente etapa
Si la mayoría de las DAT continúa cotizando por debajo de NAV, el sector podría experimentar una transformación.
Compañías con mejores estructuras financieras podrían adquirir activos o fusionarse con empresas más débiles.
Otras podrían recomprar acciones si consideran que el descuento es demasiado elevado.
Algunas podrían reducir sus reservas.
Y otras podrían abandonar completamente la estrategia, como Sequans.
El resultado podría ser un mercado con menos DAT, pero con balances más grandes.
Las recompras pueden convertirse en una alternativa lógica
Cuando una compañía cotiza con un descuento considerable respecto al valor de sus activos, comprar más criptomonedas no siempre es necesariamente el uso más eficiente del capital.
En determinadas circunstancias, recomprar las propias acciones puede generar más valor por acción.
Esto crea una paradoja interesante.
Cuando el mNAV es alto, la empresa puede querer emitir acciones y comprar cripto.
Cuando el mNAV es bajo, puede tener más sentido utilizar capital para recomprar acciones.
La estrategia óptima cambia completamente dependiendo de la valoración.
El mercado está empezando a diferenciar entre las DAT
La primera etapa del fenómeno estuvo dominada por una narrativa sencilla:
una empresa anuncia compras de Bitcoin o de otro activo y el mercado premia sus acciones.
Ese patrón se está debilitando.
Los inversores empiezan a exigir más.
Calidad del balance.
Acceso a financiación.
Disciplina de capital.
Capacidad para incrementar activos por acción.
Liquidez.
Gobernanza.
Y sostenibilidad.
La etiqueta de “tesorería cripto” ya no parece suficiente para garantizar una prima.
Strategy continúa siendo un caso difícil de replicar
El éxito inicial de Strategy llevó a numerosas compañías a intentar reproducir el modelo.
Pero copiar la compra del activo no significa copiar toda la estructura.
Strategy desarrolló durante años acceso a mercados de capitales, una amplia base de inversores y múltiples instrumentos financieros.
Las compañías más pequeñas pueden no disponer de las mismas condiciones.
Por eso el rendimiento del modelo puede variar radicalmente entre empresas.
El mercado está poniendo a prueba la verdadera utilidad de las DAT
La pregunta ya no es simplemente si una compañía puede comprar Bitcoin.
Prácticamente cualquier empresa con capital disponible puede hacerlo.
La cuestión es si puede utilizar su estructura bursátil para generar una ventaja sostenible respecto a mantener directamente el activo.
Ese es precisamente el punto que cuestiona el nuevo análisis de DWF.
El mNAV se convierte en la métrica que hay que vigilar
Para CoinWatcher, el deterioro de las primas es probablemente uno de los indicadores más importantes del sector de tesorerías digitales.
Mientras una DAT mantiene una prima, puede existir una potente herramienta de financiación.
Cuando la prima desaparece, la compañía tiene que depender mucho más de su balance, flujo de caja, deuda y capacidad tradicional de financiación.
Y cuando aparece un descuento profundo, la estrategia puede incluso necesitar cambiar.
El modelo DAT no está muerto, pero ya no funciona igual
La desaparición generalizada de las primas no significa el final automático de las tesorerías cripto.
Compañías con balances sólidos pueden mantener Bitcoin y otros activos durante años.
Otras pueden continuar captando capital mediante diferentes instrumentos.
Pero el periodo en el que simplemente adoptar una estrategia de tesorería digital podía generar una prima extraordinaria parece haberse debilitado significativamente según los datos presentados por DWF.
El mercado empieza a separar a las empresas capaces de generar valor adicional de aquellas que funcionan principalmente como vehículos de exposición al activo subyacente.
Y esa diferencia puede determinar la siguiente etapa del sector.
Si las primas sobre NAV no regresan, la gran batalla entre las DAT ya no será quién acumula más criptomonedas, sino quién puede seguir aumentando el valor por acción sin destruir capital en el proceso.